Body:
El Buen Fin 2026 será del viernes 13 al martes 17 de noviembre: cinco días
seguidos que aprovechan el puente por la Revolución Mexicana. Es la edición
número 16 y llega con un listón alto, porque en 2025 se vendieron 219.2 mil
millones de pesos, casi 20 mil millones por encima de la meta.
Buen Fin 2026: cómo pagar tus compras sin endeudarte de más
El Buen Fin 2026 será del viernes 13 al martes 17 de noviembre: cinco días seguidos que aprovechan el puente por la Revolución Mexicana. Es la edición número 16 y llega con un listón alto, porque en 2025 se vendieron 219.2 mil millones de pesos, casi 20 mil millones por encima de la meta.
La pantalla nueva, el refri o la laptop que llevas meses viendo probablemente bajen de precio. La pregunta que casi nadie se hace antes de llegar a la caja es otra: ¿cómo lo voy a pagar? Porque un descuento de 20% se esfuma rápido si la compra termina en una tarjeta que cobra intereses de dos dígitos durante un año.
Aquí tienes las cuatro formas de pagar tus compras del Buen Fin, con números, para que elijas la que de verdad te sale más barata.
Las 4 formas de pagar en el Buen Fin, con un mismo ejemplo
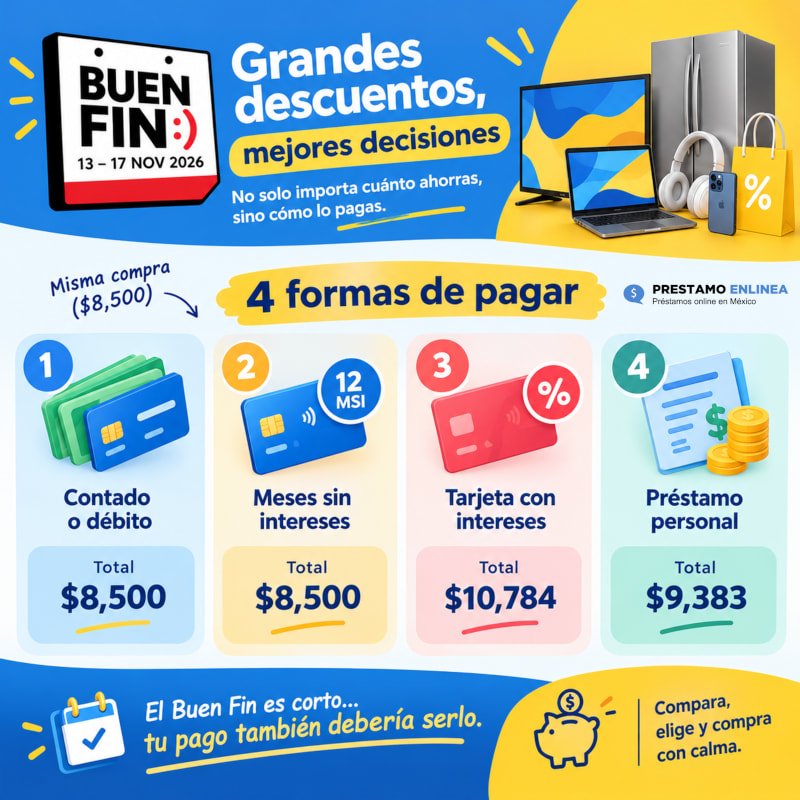
Para comparar sin trampas, usemos un caso real de temporada: una pantalla que normalmente cuesta $10,000 y en el Buen Fin baja a $8,500 (15% de descuento). Lo que cambia es cuánto terminas pagando según cómo la compres.
1. De contado o con tarjeta de débito
Pagas $8,500 y listo: te quedas con el descuento completo y sin deuda. Si pagas con tarjeta en un comercio registrado, además puedes entrar al sorteo del SAT. El problema es obvio: hay que tener el dinero, y usarlo todo de golpe puede dejarte sin colchón justo antes de diciembre.
2. A meses sin intereses (MSI) con tarjeta de crédito
A 12 MSI pagarías $708 al mes y, en total, los mismos $8,500. Es la opción más barata si y solo si pagas el total de tu tarjeta cada mes. Si un mes solo das el mínimo, el banco empieza a cobrarte intereses sobre el resto del saldo y los "meses sin intereses" dejan de salir gratis.
Dos detalles que casi nadie revisa: algunas tiendas aplican el descuento solo al pagar de contado, así que compara el precio final en ambos casos. Y muchas promociones bancarias piden una compra mínima o un plazo concreto para dar la bonificación. Si quieres el detalle completo, aquí explicamos cuándo de verdad conviene comprar a meses sin intereses.
3. Con la tarjeta de crédito, pero "a meses con intereses" o pagando poco a poco
Aquí es donde el descuento se evapora. Con una tasa anual de ejemplo de 40% más IVA (el promedio de las tarjetas en México ronda el 38%, según BBVA), pagar esos $8,500 en 12 mensualidades sale en unos $899 al mes y $10,784 en total. Es decir, la pantalla te cuesta más que su precio normal sin descuento.
4. Con un préstamo personal
Un préstamo tiene algo a favor: cuota fija, plazo cerrado y sabes desde el día uno cuánto pagarás. Con una tasa anual de ejemplo de 30% más IVA, los $8,500 a 12 meses quedan en $849 al mes y $10,186 en total; a 6 meses, en $1,564 al mes y $9,383 en total. Más caro que contado o MSI bien pagados, pero más barato y predecible que arrastrar el saldo en la tarjeta.
Eso sí: las tasas de los préstamos varían muchísimo de una financiera a otra. Algunas apps de préstamos rápidos tienen un CAT de tres dígitos, mientras que otras ofrecen el primer préstamo sin intereses. Antes de elegir, revisa el CAT: es el número que suma intereses, comisiones y seguros, y te dice el costo real (te explicamos cómo leerlo aquí).
La comparación de un vistazo
Misma pantalla de $8,500, cuatro formas de pagarla (tasas de ejemplo, IVA incluido):
|
Forma de pago |
Pago al mes |
Total que pagas |
Te conviene si… |
|
Contado o débito |
— |
$8,500 |
Tienes el dinero y te sigue quedando un fondo para imprevistos |
|
12 meses sin intereses |
$708 |
$8,500 |
Pagas el total de tu tarjeta cada mes, sin falta |
|
Préstamo personal (30% anual, 12 meses) |
$849 |
$10,186 |
No tienes tarjeta o prefieres una cuota fija con fecha de fin |
|
Tarjeta con intereses (40% anual, 12 meses) |
$899 |
$10,784 |
Casi nunca: terminas pagando más que el precio sin descuento |
La lección no es "nunca te endeudes". Es que el precio real de tu compra lo decide la forma de pago, no la etiqueta de descuento.
Antes de comprar: cuánto puedes pagar al mes sin apretarte
La regla más usada es sencilla: la suma de todas tus deudas no debería pasar del 30% de tu ingreso mensual. Y el Buen Fin es justo el momento en que más gente se pasa de esa raya, porque las compras de noviembre se juntan con las de Navidad. Según la fintech Digitt, en estas fechas muchas familias acaban destinando más del 30% de lo que ganan solo a pagar deudas.
Haz la cuenta con tus números:
- Toma tu ingreso neto mensual. Por ejemplo, $12,000.
- Calcula el 30%: $3,600.
- Réstale lo que ya pagas cada mes (tarjeta, préstamos, MSI anteriores). Si ya pagas $2,000, te quedan $1,600.
- Esa cifra es tu tope de cuota nueva. Con ella, una mensualidad de $708 cabe; tres compras a meses al mismo tiempo, probablemente no.
Ten en cuenta que el aguinaldo llega en diciembre, pero la cuesta de enero también. Si quieres afinar el cálculo, aquí tienes una guía para saber tu capacidad de endeudamiento antes de pedir un préstamo.
Checklist antes de pagar en el Buen Fin 2026
- Comprueba que el descuento es real. Busca el producto en Quién es Quién en los Precios de Profeco unos días antes: ahí ves cuánto costaba en distintas tiendas y si el "precio rebajado" en realidad es el de siempre.
- Verifica que la tienda participa. Los comercios registrados deben mostrar un código QR en su publicidad; al escanearlo ves su nombre y domicilio. También puedes consultarlo en elbuenfin.org.
- Lee la letra chica de la promoción. Muchas ofertas dependen del método de pago, de una compra mínima o de ciertos artículos.
- Si compras en línea, protege tus datos. Paga solo en sitios conocidos y desconfía de ofertas en páginas que nunca habías visto. Te dejamos cómo proteger tu dinero al pagar en internet.
- Guarda tus comprobantes. Los necesitas para garantías, devoluciones o una queja ante Profeco si no te respetan el precio.
- Paga con tarjeta si quieres entrar al sorteo. El SAT repartirá 500 millones de pesos en premios (400 millones para consumidores). Participan las compras hechas del 13 al 17 de noviembre con medios electrónicos en comercios registrados; el sorteo será en diciembre.
Decide cómo pagar antes del 13 de noviembre, no en la caja
Las mejores compras del Buen Fin se deciden semanas antes. Si ya sabes qué quieres y cuánto puedes pagar al mes, el resto es elegir el financiamiento más barato. Y ahí es donde se nota la diferencia entre una oferta de verdad y una deuda disfrazada de oferta.
Si te falta la tarjeta o el dinero, en Prestamoenlinea comparamos por ti: puedes ver en un solo lugar préstamos personales con su CAT, plazo y requisitos, o tarjetas de crédito con meses sin intereses. Sin saltar de página en página y con tiempo de sobra para llegar al Buen Fin con todo listo.
Preguntas frecuentes
¿Cuándo es el Buen Fin 2026? Del viernes 13 al martes 17 de noviembre de 2026. Son cinco días e incluyen el día de descanso por la Revolución Mexicana.
¿Conviene pedir un préstamo para el Buen Fin? Puede convenir si el descuento es real, la cuota cabe en tu presupuesto y el préstamo sale más barato que pagar con tarjeta a plazos. Compara siempre el CAT y suma el total que vas a pagar, no solo la mensualidad.
¿Los meses sin intereses de verdad no cobran intereses? No, siempre que pagues el total de tu tarjeta cada mes. Si dejas saldo pendiente, el banco puede cobrar intereses sobre ese saldo.
¿Qué compras participan en el sorteo del Buen Fin? Las que hagas del 13 al 17 de noviembre con tarjeta u otro medio electrónico en un comercio registrado. Revisa las bases oficiales del SAT antes de comprar.
